El 24 de julio de 2026, la jueza principal Karen B. Owens, del Tribunal de Quiebras de EE. UU. para el Distrito de Delaware, resolvió una moción de desestimación en el procedimiento adversario 24-50222. Los demandantes son el FTX Recovery Trust y FTX Digital Markets, Ltd.
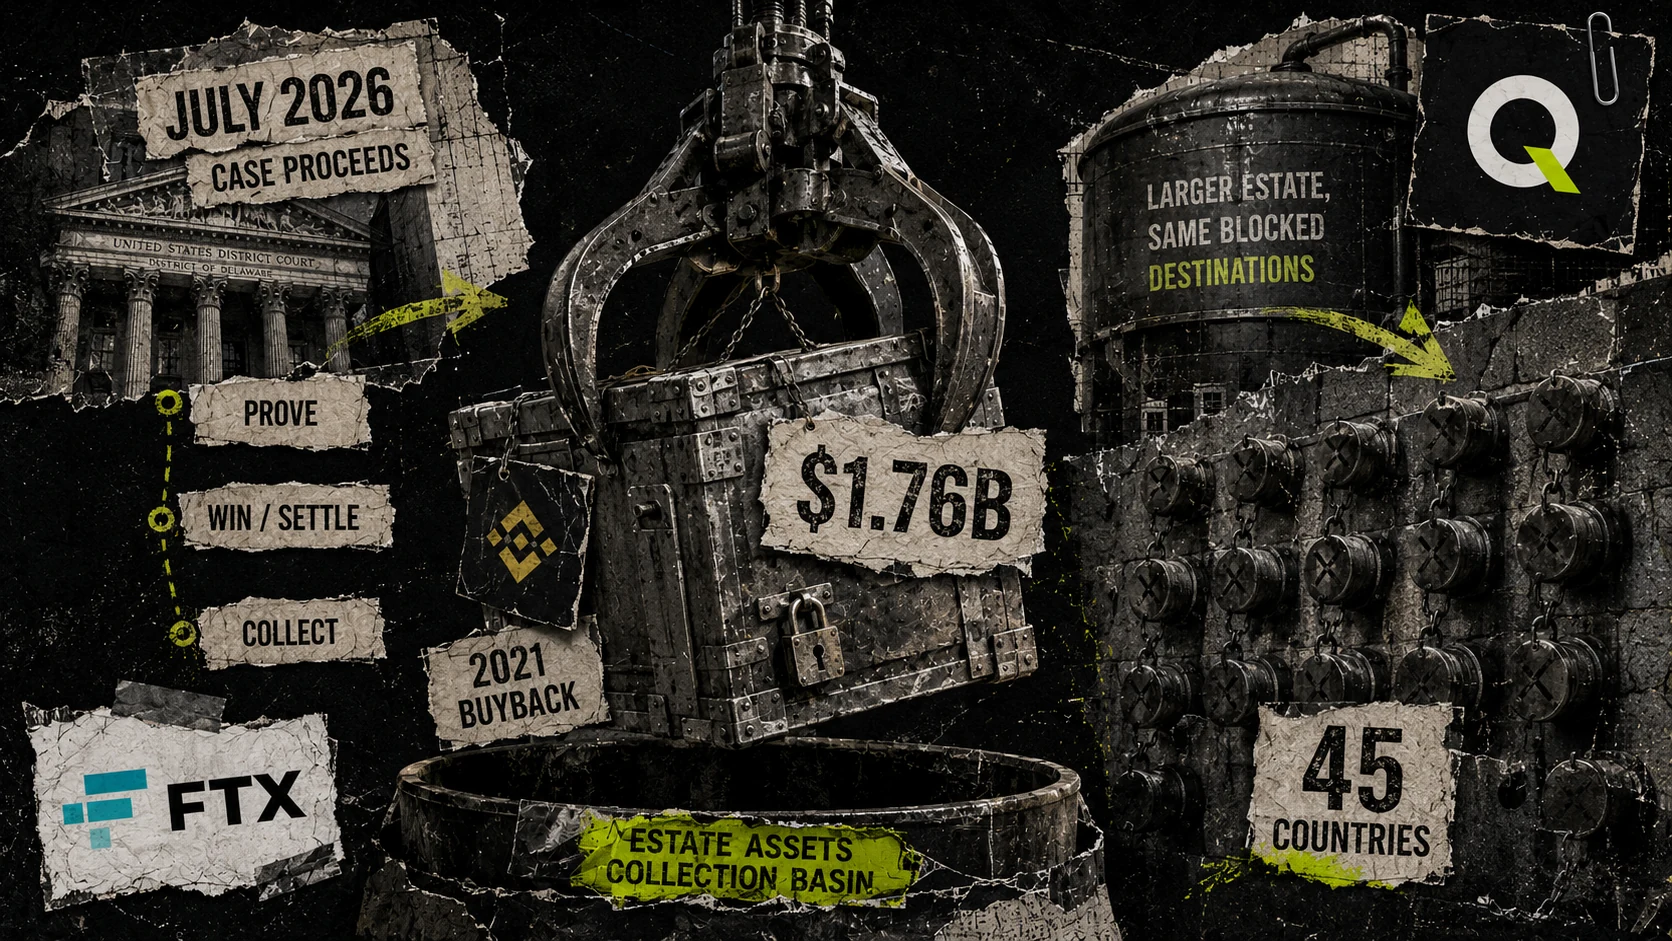
El resultado fue dividido. El Trust perdió sus reclamos por daños vinculados al colapso de noviembre de 2022. Conservó la parte que más importa: el intento de recuperar US$1.76 mil millones pagados a partes vinculadas a Binance en una recompra de acciones de 2021.
Esa cifra es la mayor recuperación individual que sigue abierta en esta quiebra. También es una de las peor informadas. Esta guía explica qué decidió realmente el tribunal, qué no decidió y qué significa un patrimonio más grande para un acreedor que, de entrada, no puede recibir una distribución.
Qué decidió el tribunal
Binance y Changpeng Zhao pidieron al tribunal que desestimara el caso por completo. El tribunal se negó, en parte.
Los cargos I a V siguen en pie. Alegan transferencia fraudulenta presunta e intencional, y buscan recuperar los bienes transferidos o su valor. Siguen adelante contra cuatro entidades de Binance —Binance Holdings Limited; Binance Capital Management, hoy Digital Anchor Holdings Limited; Binance Holdings (IE) Limited; y Binance (Services) Holdings Limited— y contra Zhao a título personal.
Los cargos VI a IX se desestimaron. Abarcaban falsedad perjudicial, fraude, tergiversación intencional y enriquecimiento injusto, todo vinculado a declaraciones en torno al colapso de FTX. El tribunal aplicó el principio in pari delicto —la doctrina que impide al patrimonio de quien obró mal demandar por un daño causado por su propia conducta— y rechazó la excepción que los demandantes invocaron con base en la regla del actor único.
Se desestimaron las acciones contra dos personas. Dinghua Xiao y Samuel Wenjun Lim quedan fuera de los cargos de recuperación.
El tribunal también determinó que tenía competencia en materia de quiebras, se negó a enviar la disputa a arbitraje y rechazó la desestimación con base en la disposición de puerto seguro (safe harbor) del Código de Quiebras, porque esa defensa no se había acreditado en esta etapa.
Quedaron dos cuestiones abiertas, y ambas importan para saber si el dinero llega a moverse. El tribunal postergó la decisión final sobre qué ley se aplica. También dejó la cuestión de la extraterritorialidad —hasta dónde alcanza la ley de quiebras de EE. UU. sobre transferencias y partes en el extranjero— para resolverla a medida que avance el expediente.
De dónde salen los US$1.76 mil millones
La acción se remonta a julio de 2021, antes del colapso y antes de que la mayoría tuviera motivos para pensar en el balance de cualquiera de las dos empresas.
Binance tenía aproximadamente el 20% de FTX Trading. Otra participación del 18.4% en West Realm Shires, la entidad detrás de FTX.US, estaba en manos de Zhao junto con Dinghua Xiao y Samuel Wenjun Lim. Siete acuerdos firmados el 15 de julio de 2021 recompraron esas participaciones.
FTX no pagó en dólares. La contraprestación fue en BUSD, BNB y FTT: la stablecoin propia de Binance, el token del exchange de Binance y el token del exchange de FTX.
El Trust alega que esos activos valían al menos US$1.76 mil millones, que FTX ya era insolvente cuando hizo las transferencias y que el dinero usado no era de FTX para gastarlo.
Esa valoración es una alegación de los demandantes, no una conclusión del tribunal. El tribunal no le puso cifra a la transferencia, y la cifra final —si llega a haberla— podría ser distinta.
Cuando esta cifra circula, se pierden dos cosas. Los titulares la redondean a US$1.8 mil millones; la demanda y la resolución dicen US$1.76 mil millones. Y la suma suele describirse como si se hubiera concedido o se debiera, cuando no es ninguna de las dos cosas. Es lo que una de las partes dice que valían los activos transferidos.
Por qué esto no es dinero en el patrimonio
Los titulares que hablan de una recuperación de US$1.76 mil millones se saltan la parte importante. Entre una acción que sigue en pie y efectivo en el patrimonio hay cuatro obstáculos distintos.
Probar las acciones. Una transferencia fraudulenta exige demostrar hechos concretos sobre la situación y la intención de FTX en julio de 2021. Que un tribunal le deje intentarlo no significa que le dé la razón.
Superar las defensas. Varias defensas que el tribunal no resolvió ahora pueden volver con un expediente más completo. El argumento del puerto seguro se rechazó porque no se había acreditado en la etapa de los escritos iniciales, no porque se considerara equivocado.
Ganar o llegar a un acuerdo. Los casos de este tamaño suelen terminar en un acuerdo, y los acuerdos quedan por debajo de la cifra de la demanda.
Cobrar. Una sentencia contra entidades y una persona repartidas en varias jurisdicciones es un problema distinto de una sentencia en papel.
Cada paso lleva tiempo. Ninguno está garantizado, y el caso ya está en marcha desde que se presentó la demanda original en noviembre de 2024.
Qué cambia realmente un patrimonio más grande
Supongamos que el Trust gana el monto completo. ¿Qué pasa entonces?
El dinero recuperado entra al patrimonio y se distribuye a los acreedores según el plan, clase por clase, en las mismas proporciones que todo lo demás. Se pagaría en una ronda de distribución posterior, con una fecha de registro anunciada de antemano, a través de los mismos tres proveedores de pago.
Lo que significa que el efecto sobre cada acreedor depende por completo de una sola cosa: si ese acreedor puede recibir una distribución.
La recuperación acumulada de la Clase 5A ya está en el 105% de los montos admitidos. Desde febrero de 2025 se distribuyeron más de US$10 mil millones. Para un acreedor de una jurisdicción accesible y con la verificación de identidad aprobada, una recuperación adicional es simplemente una buena noticia: una cifra mayor, pagada igual que el resto.
Para un acreedor que no puede elegir un proveedor de pago, no cambia nada.
La parte que no sale en los titulares
FTX publica una lista de jurisdicciones cuyos residentes no pueden elegir un proveedor de distribución. Al 1 de octubre de 2026 tenía 44 entradas, e incluye Rusia, Bielorrusia, Ucrania, China, Macao, Moldavia, Egipto, Arabia Saudita, Irak, Líbano y más.
Los acreedores de esos lugares no están en disputa ni descalificados. Sus reclamos son válidos y su recuperación se sigue acumulando. El proceso simplemente se detiene en el Paso 8 del portal de reclamos, donde usted elige cómo le llega el dinero y no hay nada para elegir.
Así que un patrimonio más grande aumenta el monto que esos titulares no pueden cobrar. La cifra del 105% ya describe dinero que no han visto. Sumar US$1.76 mil millones al fondo aumenta una cifra que no les llega.
Esa es la lectura honesta de esta resolución para cualquiera en esa situación. Es una buena noticia para el patrimonio. Que sea una buena noticia para usted depende de una pregunta que el patrimonio no responde.
Qué cambia esto para su decisión
Si está evaluando si esperar o vender, esta resolución vale más o menos lo que valgan las probabilidades que usted le asigne.
Si puede cobrar, es un argumento real, aunque incierto, a favor de esperar y conservar. Más recuperación, en los mismos plazos, por el mismo camino que ya le funciona.
Si no puede cobrar, es una cifra mayor detrás de la misma puerta cerrada. El caso de recuperación no toca la capa de pagos, la lista de jurisdicciones ni la verificación de identidad. Eso lo deciden los proveedores de pago y su propio cumplimiento normativo, no un tribunal de quiebras en Delaware.
También hay una cuestión de plazos que conviene mencionar. Un litigio de este tamaño dura años. El dinero que produzca llegaría en una ronda de distribución muy posterior a las ya programadas, y los requisitos de registro del plan se aplicarían a esa ronda igual que a las anteriores.
Dos caminos, sin cambios
Para un acreedor que no puede recibir una distribución, esta resolución no abre un camino nuevo. Los dos que existían antes son los dos que existen después.
Establecer la residencia en un lugar admitido. La restricción sigue al domicilio, no al pasaporte. Una residencia real en una jurisdicción que atienden los proveedores vuelve a habilitar el Paso 8. Lleva meses y no está al alcance de todos.
Vender el reclamo. Una transferencia según la Regla 3001(e) de las Reglas Federales de Procedimiento de Quiebras pasa el reclamo a un titular que puede cobrar. La restricción está ligada al titular, así que una vez registrada la transferencia, el bloqueo deja de aplicarse. Cualquier recuperación futura del caso Binance sería entonces del comprador, incluida hoy en el precio de la oferta.
Ninguno de los dos se ve afectado por lo que pase en el litigio con Binance. Esa es la clave: el caso cambia el tamaño del fondo, no quién puede llegar a él.
Consulte cuánto vale su reclamo
Ingrese su código de cliente: le mostraremos una estimación que tiene en cuenta la clase y el estado de KYC. Gratis y sin compromiso.
Abrir la calculadora¿Trabado en el Paso 8? Envíenos el reclamo.
Con su código de cliente de Kroll, la clase de su reclamo y su jurisdicción alcanza. Respondemos en un día hábil con una evaluación firme. Un NDA protege sus documentos antes de que comparta cualquier cosa, y no está obligado a aceptar.
Obtener cotización